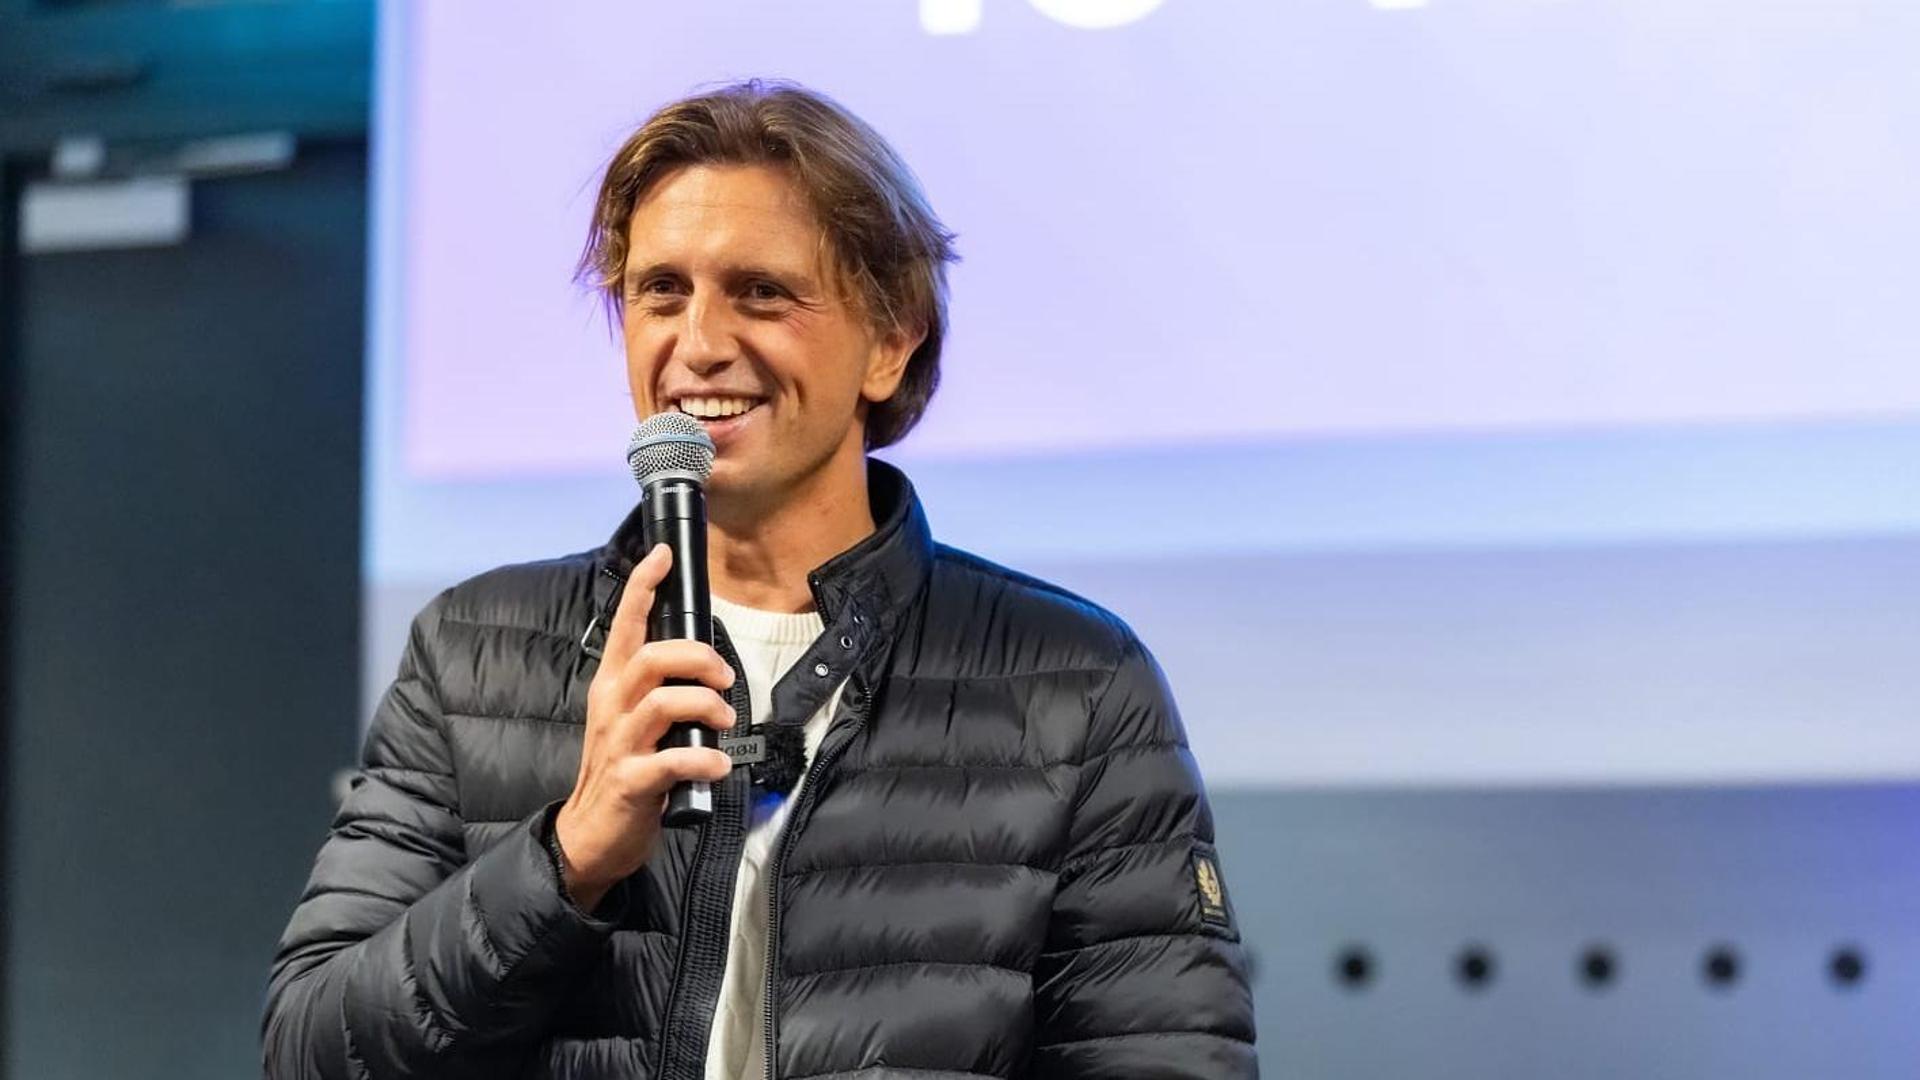
TORINO. «L’Europa è sempre stata molto concentrata sulla sicurezza, ma probabilmente meno sulla crescita», dice Nikolay Storonsky. L’uomo che ha terremotato il sistema bancario è seduto in maglietta e jeans bianchi al piano ammezzato delle Ogr di Torino, le vecchie officine in cui si riparavano i treni, oggi il polo italiano dell’hi-tech. Nato nel 1984, origini russe e cittadinanza britannica, “Mister Revolut”, in poco più di un decennio, è riuscito a costruire un colosso europeo da 6 miliardi di ricavi l’anno nonostante la burocrazia e la cronica mancanza di capitali del Vecchio continente. In agenda ha la quotazione a Wall Street, che non avverrà prima del 2028, e oggi sarà l’ospite clou di Wave by Vento, in dialogo con John Elkann. Nel mondo della finanza, le società come la sua si chiamano “unicorni”: creature rare, eccezioni alla regola. Con i suoi sei milioni di clienti, l’Italia è una piazza decisiva: «Al momento – spiega – è il nostro terzo mercato nell’Ue e cresce molto rapidamente, come il Regno Unito, forse anche di più. E da quando abbiamo aperto qui una succursale, circa un anno fa, vediamo sempre più persone usarci come banca principale. Ci fanno accreditare lo stipendio e ci tengono i risparmi».
Anche le banche tradizionali, però, stanno investendo con grande forza sull’online. Che cosa pensate di avere in più rispetto ai grandi gruppi?
«Facciamo già molte cose che loro non fanno. Per esempio, l’automazione con l’intelligenza artificiale: il 90% della nostra assistenza clienti è completamente automatizzato. L’Ai lavora molto anche nell’anti-frode. Abbiamo costruito un nostro modello proprietario, “Pragma”, basato sui dati: gli altri istituti non lo fanno. O non hanno le informazioni, oppure non è una loro priorità».
L’intelligenza artificiale sta rivoluzionando ogni attività: come trasformerà il mondo del credito?
«La banca digitale, nata dieci o undici anni fa, quando abbiamo cominciato noi, ha permesso ai nuovi operatori di produrre servizi a una frazione del costo. L’Ai accelera questa tendenza. Oggi abbiamo 80 milioni di clienti. Prima, per l’assistenza, servivano operatori umani. Ora con lo stesso organico possiamo seguire molte più persone».
In questo scenario c’è ancora spazio per il bancario tradizionale?
«Possiamo chiamarlo bancario digitale, e può essere anche un’intelligenza artificiale. Non c’è differenza. Anzi, potrebbe essere migliore».
Ha detto che per molti Revolut è ormai il conto principale. Allora la sicurezza diventa ancora più cruciale. In Italia è in corso un’inchiesta dopo una maxi-violazione di dati. Come proteggete i clienti?
«Abbiamo un dipartimento dedicato alle frodi, con circa 200 ingegneri e “data scientist” che sviluppano algoritmi, individuano schemi ricorrenti e difendono i consumatori dai truffatori. E oltre 20 modelli analizzano i movimenti. Poi ci sono funzioni specifiche. Una, per esempio, guarda dove ti trovi: se provi a inviare più di una certa somma e non sei collegato alla rete Wi-Fi da cui paghi di solito, l’operazione si blocca. È una protezione per chi esce la sera e si ritrova un rapinatore con una pistola puntata alla testa che lo costringe a inviare denaro. C’è poi un altro strumento: ogni volta che devi fare un bonifico importante, passi da un equivalente di Face ID sviluppato da noi. Il software capisce se sei ubriaco o se qualcuno ti sta costringendo a farlo. Se lo vediamo dall’immagine o dal video registrato, lo fermiamo. Abbiamo moltissime soluzioni di questo tipo, che le banche non conoscono».
L’Europa crea molte startup, che danno lavoro a 1,6 milioni di persone e generano oltre 140 miliardi di ricavi l’anno. Pochissime, tra queste aziende, diventano però colossi tecnologici globali. Che cosa le frena?
«Partono da un bacino piccolo. Non dico niente di nuovo: l’Europa è un insieme di tanti mercati e tante lingue, e spesso anche le regole sono diverse. Così, se lanci un prodotto, non riesci a crescere abbastanza in fretta. Spesso devi procedere Paese per Paese: se hai un prodotto B2B, ti servono venditori dedicati alla Spagna, all’Italia, alla Francia e così via. È un processo lentissimo. Se parti negli Stati Uniti, vendi in tutti gli Stati, in inglese, con norme simili. Questo è il primo punto. Il secondo è l’accesso a capitali e talenti. Nella Silicon Valley è molto più facile raccogliere fondi, lì il denaro è praticamente gratis. E trovi grandi investitori, una comunità enorme di sviluppatori e di esperti di prodotto. Assumere è facilissimo. In Europa ci sono troppe regole, troppe leggi».
Nonostante questo, partendo da Dolgoprudny, ha costruito una delle fintech più preziose d’Europa. Cosa le resta da dimostrare ai mercati, a se stesso e al sistema bancario?
«Guardi, credo che nel nostro settore siamo appena all’inizio».
Che cosa significa?
«Ci sono più di 200 Paesi, e in ciascuno a volte ci sono dieci banche, a volte cento: non ha senso. Nessuno ha dieci Google o dieci Amazon in casa, perché in questo business contano le economie di scala. Penso che il player più grande possa servire tantissimi mercati diversi. E noi puntiamo a essere il numero uno in ogni mercato».
Se guarda al suo percorso di crescita, c’è un imprenditore che l’ha ispirata?
«Ho sempre seguito Elon Musk».
Disclaimer : This story is auto aggregated by a computer programme and has not been created or edited by DOWNTHENEWS. Publisher: lastampa.it