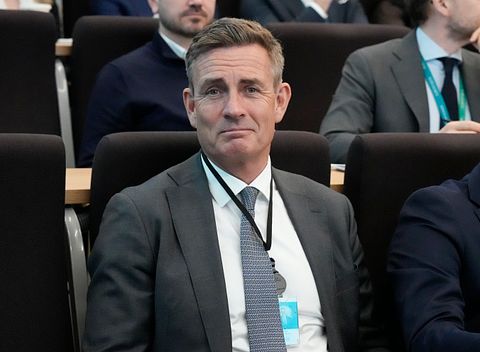
Et stedlig tilsyn har avdekket svakheter i DNBs risikovurderinger.
Kritikken omhandler bankens vurdering av lån til oppkjøp, uavhengige kontroller og dokumentasjon av hvitvaskingsrisiko i bankens storkundeområde.
Det fremgår av en tilsynsrapport fra Finanstilsynet, offentliggjort onsdag.

Les også
Nordmenns favorittaksjer: – Priset på tro, håp og kjærlighet
Tilsynet fant sted 18. til 19. mars i år, rettet mot divisjonen Consumer, Industrials & Financial Institutions (CIFI), som er en del av forretningsområdet Large Corporate & International (LCI).
For optimistiske i oppkjøpsfinansiering
Et av Finanstilsynets mest sentrale funn gjelder bankens kredittvurderinger ved oppkjøpsfinansiering (LBO).
Tilsynets gjennomgang av enkeltsaker viser at det er for liten avstand mellom bankens risikoscenario («risk case») og grunnscenario («base case»).
Finanstilsynet understreker at oppkjøpsfinansiering kjennetegnes av høy belåning og høy risiko, og krever at utfallsrommet og risikoen synliggjøres langt bedre i bankens beslutningsgrunnlag
Tilsynet påpeker også at banken i utvalgte saker unnlater å legge inn redusert goodwill i risikoscenarioet, noe som skaper en fare for at banken overvurderer egenkapitalposisjonen dersom porteføljeselskapene underpresterer.

Les også
Eksperter: Slik blir boligåret 2027
Manglende andrelinjekontroller
Rapporten avdekker også at det har vært mangel på uavhengig kontroll i divisjonen.
Finanstilsynet merker seg at det ikke har vært gjennomført andrelinjekontroller på CIFI-porteføljene de siste to årene, hvor forrige registrerte kontroll var en LBO-kontroll i 2023.
Ifølge DNBs styre er det planlagt en andrelinjekontroll i siste del av 2026 som skal dekke deler av porteføljen, fremgår det.
Finanstilsynet bemerker videre at divisjonens grenseverdier for kredittrisiko på segmentnivå har vært identiske med divisjonsnivået, noe som gjør at rammene for enkelte segmenter ikke har hatt reell styringsverdi.

Les også
DNB-nedbemanning: vil koste 225 millioner kroner å fjerne 400 årsverk
Krever bedre hvitvaskingsrisiko-dokumentasjon
Også bankens oppfølging av hvitvaskings- og terrorfinansieringsrisiko (AML/CFT) vies oppmerksomhet. Tilsynet gjennomgikk ti kredittsaker med høy AML-risiko.
Selv om det stort sett var redegjort for hvorfor kunden hadde høy risiko, var det kun i et fåtall av sakene beskrevet hvilke forsterkede kundetiltak banken faktisk skulle iverksette under den løpende oppfølgingen, ifølge rapporten.
Finanstilsynet slår fast at det må gå tydelig frem av kredittsakene hvilke tiltak som skal iverksettes, og at kundeansvarlig som risikoeier må dokumentere et aktivt eierskap til å vurdere og håndtere risikoen, ifølge rapporten.
DNB har opplyst at de deler tilsynets vurdering og vil endre kredittregelverket for å sikre en tydeligere belysning av ikke-finansielle risikoer i beslutningsgrunnlaget, fremgår det.

Les også
Analytiker om DNB-aksjen: – Attraktivt priset
Manglet egne ESG-mål
På bærekraftsområdet viser tilsynet til at DNB sentralt i 2026 har fastsatt en risikoappetitt for maksimal andel høy ESG-risiko i porteføljen.
CIFI hadde imidlertid ikke innarbeidet et tilsvarende mål i sitt eget målekort på tidspunktet for tilsynet, ifølge rapporten.
Finanstilsynet konkluderer med at overordnede rammeverk og risikoappetitt i størst mulig grad må gjenfinnes og følges opp i de underliggende divisjonene.

Les også
DNB kutter ansatte – satser på AI
Tilsynets formål med tilsynet var å vurdere bankens eksponering, styring og kontroll, samt operasjonell risiko og håndtering av ESG-risiko.
Rapporten bygger på tilsynets foreløpige vurderinger og DNB-styrets tilsvar.
Teksten er skrevet ved hjelp av et AI-verktøy. Les E24s AI-retningslinjer her.

Les også
Livesending om børsfrykten: Kjøpe, selge eller sitte stille?

Les også
Black month-tilbud på bolig: – På grensen til ulovlig

Les også
Tangen hyller Jensen Huang: – Gjort en fantastisk jobb

Les også
Kritisk til DNBs AI-kutt: – Vi må passe oss
Disclaimer : This story is auto aggregated by a computer programme and has not been created or edited by DOWNTHENEWS. Publisher: aftenposten.no